
01Введение: почему «4 года» — это упрощение
В интернете легко найти статьи об окупаемости солнечной электростанции в Беларуси. Большинство сводится к одной формуле: стоимость станции / годовая экономия = срок окупаемости. Получается красивая цифра 3–4 года, и на этом разговор заканчивается.
Реальность сложнее и одновременно лучше. Срок окупаемости зависит от 7 факторов, а не от двух. Часть из них в 2026 году меняется в нашу пользу: тариф на электроэнергию для бизнеса вырос до 0,71 BYN/кВт·ч на отдельных объектах, курс доллара снизился до ~2,83 BYN, а Закон Республики Беларусь от 27.12.2023 № 327-З продлил налоговые преференции для собственников ВИЭ-генерации до 1 января 2027 года.
02Базовая формула окупаемости — пошагово
Чтобы получить корректную оценку, разложим расчёт на компоненты. Каждый шаг — отдельная цифра, которую можно перепроверить и при необходимости адаптировать под ваш объект.
Шаг 1. Удельная выработка
По нашей собственной статистике объектов в Беларуси, 1 кВт установленной мощности солнечных панелей даёт 1000–1200 кВт·ч в год. Конкретное значение зависит от региона (Брестская область даёт больше, Витебская меньше), угла и азимута монтажа, наличия затенения и качества панелей.
Для консервативных расчётов берём нижнюю границу — 1000 кВт·ч/кВт в год. Это даёт «безопасную» оценку: если на практике получится больше, окупаемость будет лучше прогноза.
Шаг 2. Удельная стоимость СЭС
Стоимость сетевой солнечной электростанции под ключ в 2026 году — от 450 до 700 USD за кВт мощности с НДС, в зависимости от размера проекта (большие — дешевле в пересчёте на кВт), сложности монтажа и комплектации (одно- или двусторонние панели, бренд инвертора, наличие мониторинга).
Для расчётов берём усреднённое значение 500 USD/кВт под ключ. По курсу НБРБ на конец апреля 2026 г. (~2,83 BYN/USD) это ~1 415 BYN за установленный киловатт.
Шаг 3. Тариф на электроэнергию
Здесь начинается самое интересное. У разных потребителей в Беларуси действуют разные тарифы:
| Категория потребителя | Тариф (без НДС) | Источник |
|---|---|---|
| Население (одноставочный) | 0,2469 BYN/кВт·ч | Совмин № 1166 |
| Юр. лица (промышленные, < 750 кВА) | 0,500 BYN/кВт·ч | Декларация Белэнерго |
| Юр. лица (без льгот, отдельные объекты) | 0,640–0,710 BYN/кВт·ч | фактические договоры |
| Бюджетные (бытовые) | 0,2469 BYN/кВт·ч | тариф для населения |
Тарифы указаны без НДС, действуют с 01.02.2026. Уточняйте текущие значения в вашей энергоснабжающей организации — для отдельных потребителей могут применяться повышающие коэффициенты.
Шаг 4. Базовая формула
Подставим базовые цифры (без учёта льгот, монтажа и проектных работ):
Выглядит красиво. Но это оборудование, а не проект под ключ. Прибавим работы:
- Проектирование и согласование: +10–15% от стоимости оборудования
- Монтаж: +10–15% (на сложных объектах с альпинистами — до 25%)
- Пусконаладка и подключение к сети: +3–5%
Итоговый срок окупаемости при тарифе 0,5 BYN/кВт·ч и удельной стоимости 500 USD/кВт под ключ — ~4 года. При тарифе 0,71 BYN/кВт·ч — ~2,8 года. С учётом налоговых льгот (см. раздел 04) — ещё меньше.
Эти расчёты — для сетевой (on-grid) СЭС без аккумуляторов. Гибридные системы с накопителями имеют другой профиль окупаемости: батарея даёт энергобезопасность и независимость, но удлиняет срок возврата инвестиций на 2–4 года. Для бизнеса с дневным потреблением (как в нашем кейсе магазина 20,84 кВт) аккумулятор обычно избыточен.
Объект из этой статьи: 50+ кВт на промышленной кровле
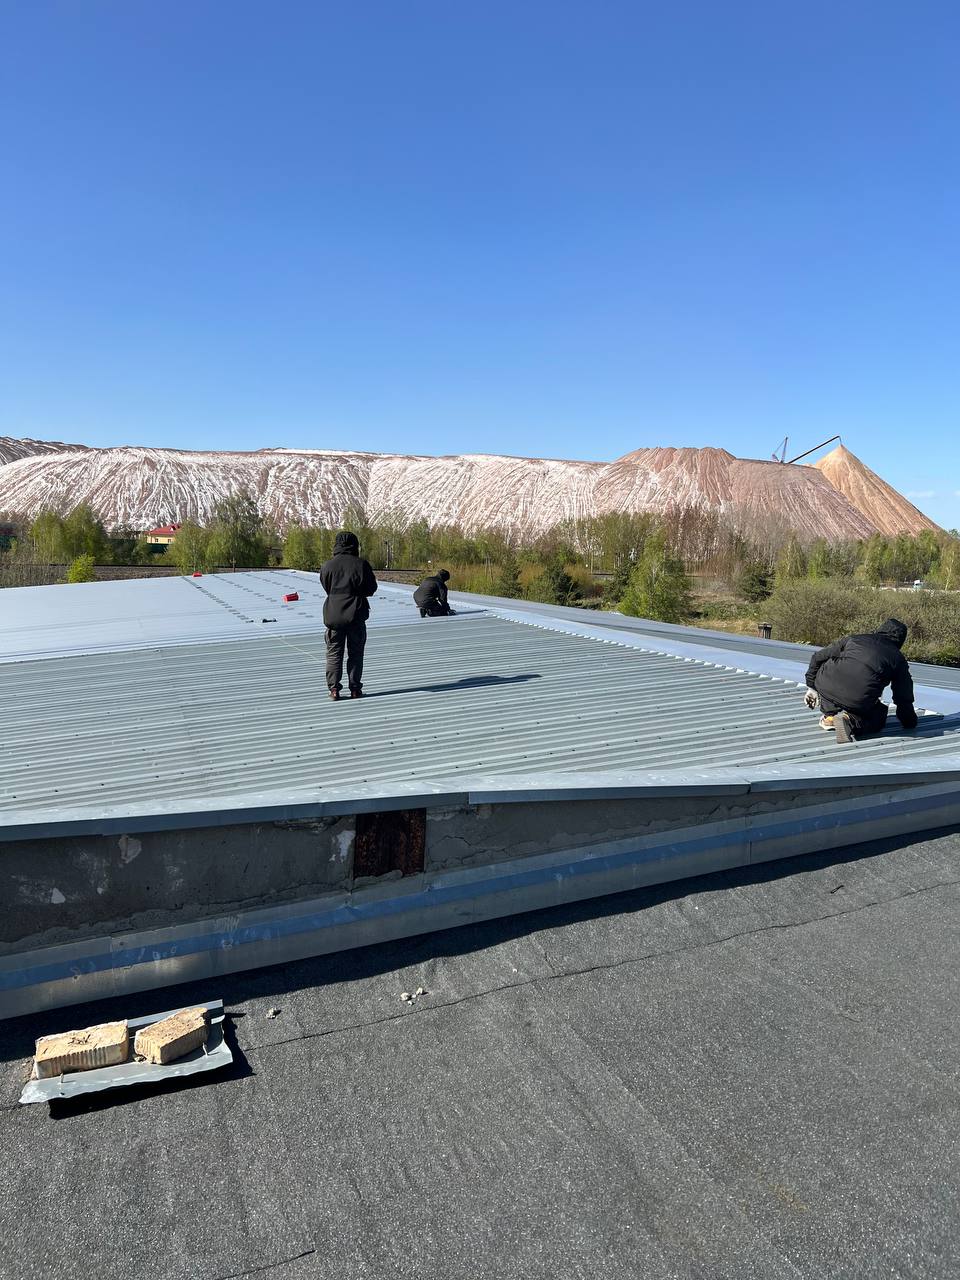
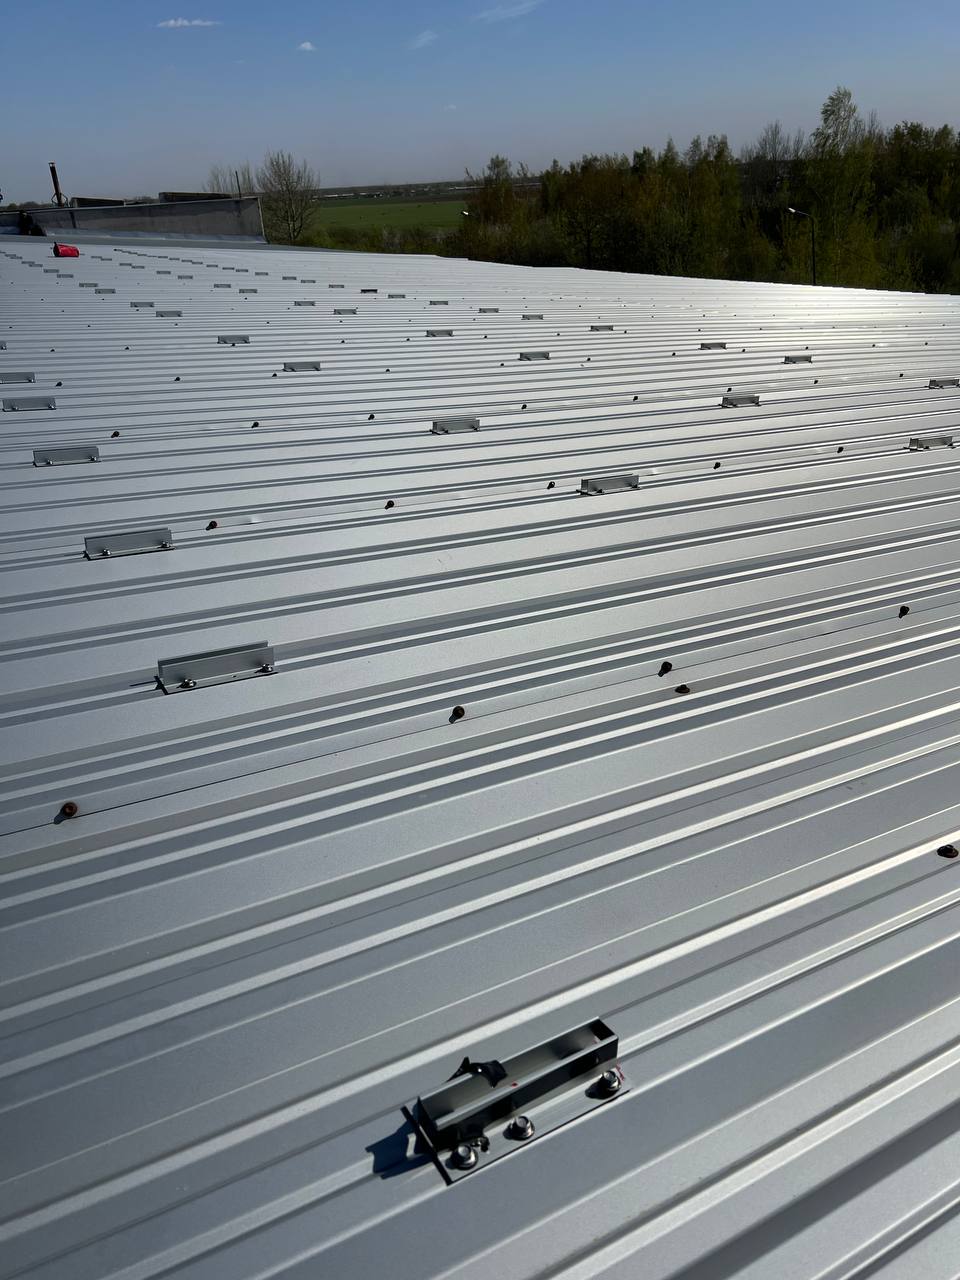
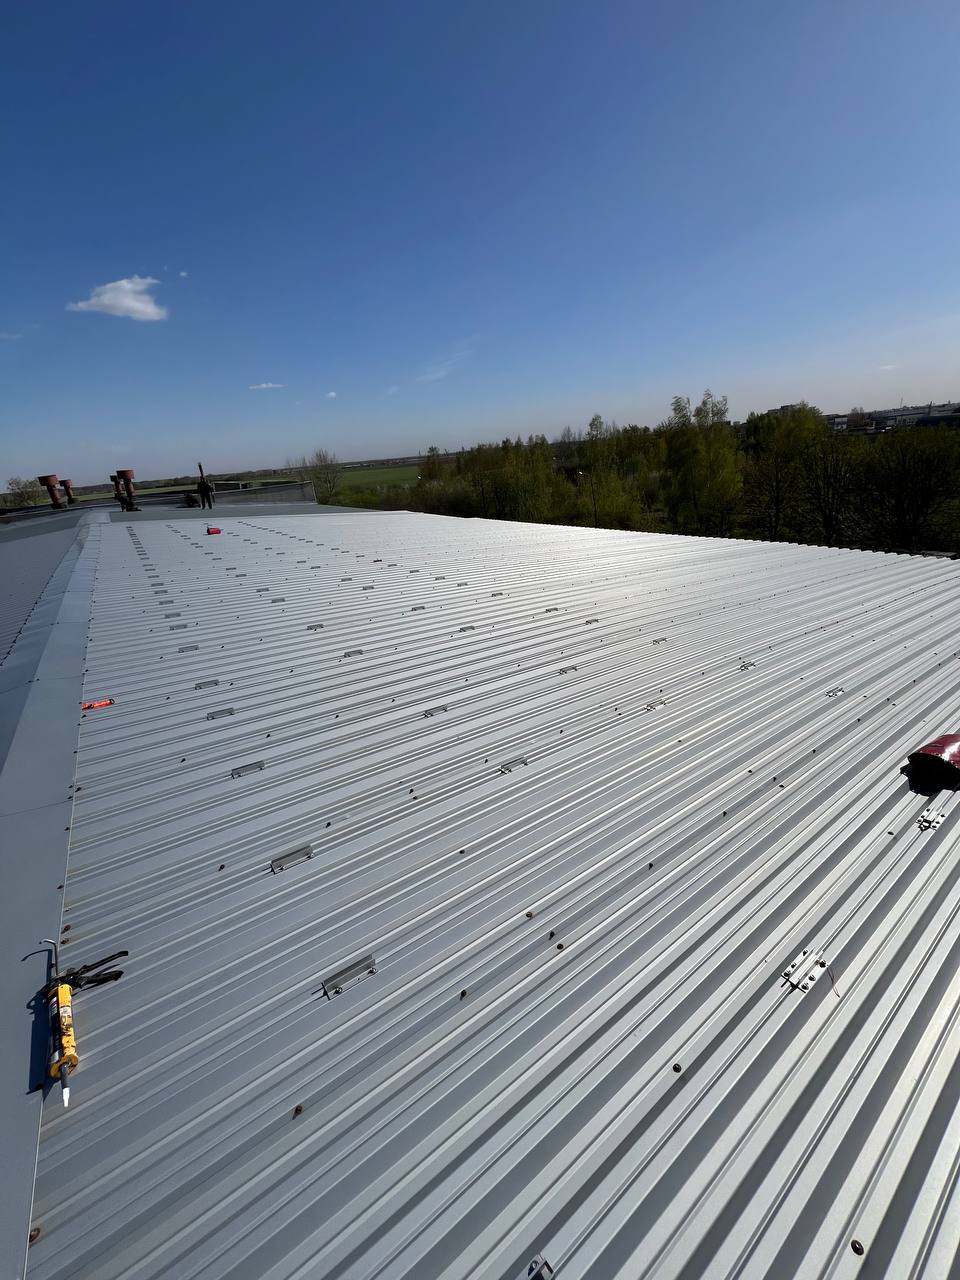
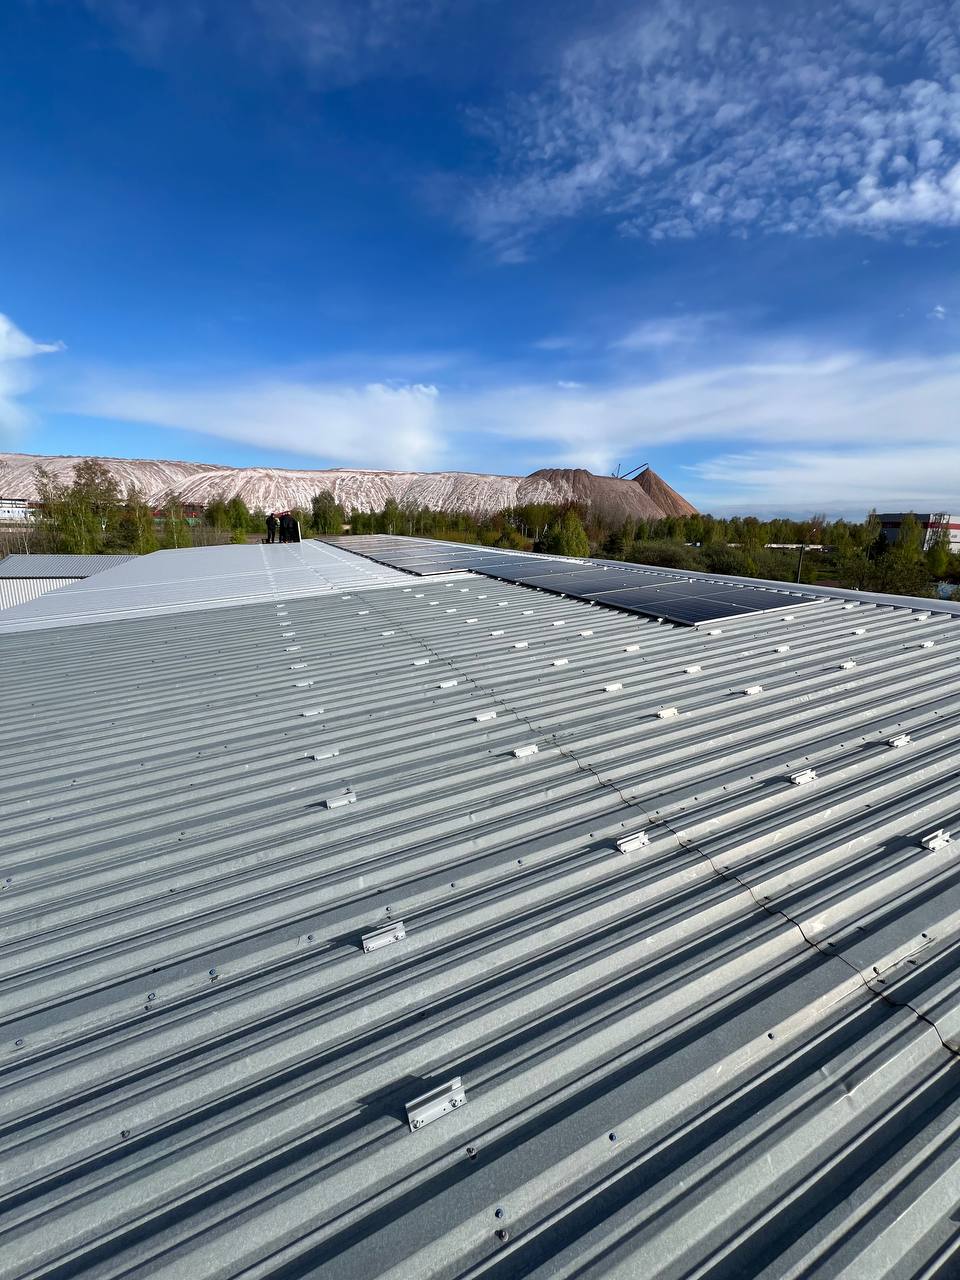
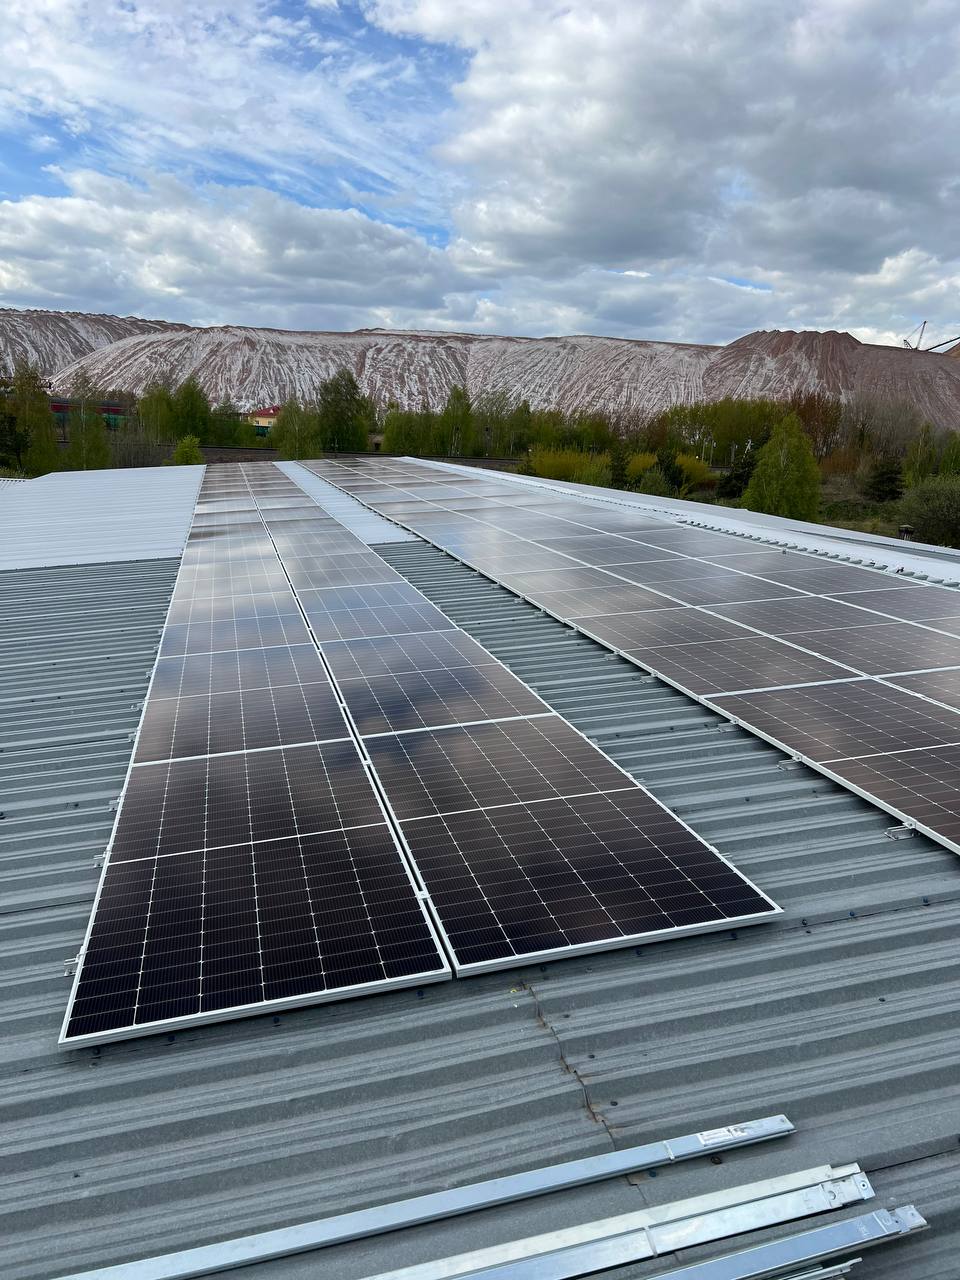
Все фотографии в материале — с одного из наших проектов в Солигорске. На зданиях рядом — Беларуськалий, склад/производство. Большая металлическая кровля из оцинкованного профнастила, монтаж на специальных креплениях для трапециевидного профиля.
034 сценария окупаемости — конкретные цифры
Считаем реальные проекты для типовых заказчиков. Все расчёты — без учёта налоговых льгот (их добавим в следующих разделах).
🏠 Частный дом, 5 кВт
Население🏪 Малый бизнес, 10 кВт
Магазин/СТО🏭 Средний бизнес, 20 кВт
Производство🏗️ Предприятие, 50 кВт
ПромышленноеОкупаемость для бизнеса (2,4–3,4 года) в 2–3 раза быстрее, чем для частного дома (8 лет). Причина одна — тариф юр. лица в 2–3 раза выше тарифа населения. То есть СЭС для бизнеса — это в первую очередь финансовый инструмент, а для частного дома — больше про энергонезависимость и комфорт.
04Закон № 327-З: главные льготы 2024–2026
27 декабря 2023 года был принят Закон Республики Беларусь № 327-З «Об изменении законов по вопросам налогообложения», статья 4 которого вводит на период с 1 января 2024 г. по 1 января 2027 г. ряд преференций для собственников оборудования возобновляемой энергетики. Самое важное — в п. 7.
«…при исчислении земельного налога на земельные участки, занятые объектами основных средств, участвующими в производстве либо приёме (получении), преобразовании, аккумулировании и (или) передаче электрической энергии, производимой возобновляемыми источниками энергии… применяется понижающий коэффициент 0,1.»
Норма распространяется как на участки, занятые действующими ВИЭ-объектами, так и на участки, предоставляемые для возведения и реконструкции таких объектов. Это означает: уже на этапе строительства земельный налог снижен в 10 раз.
«…освобождаются от: налога на недвижимость — капитальные строения (здания, сооружения), их части государственных организаций, основным видом деятельности которых является вспомогательная деятельность воздушного транспорта; земельного налога — земельные участки государственных организаций, основным видом деятельности которых является вспомогательная деятельность воздушного транспорта.»
Норма узкоспециальная — применяется к госорганизациям, занимающимся вспомогательной деятельностью воздушного транспорта (например, аэропортовые службы). Если это про вас — экономия существенная.
Все нормы п. 7 ст. 4 Закона № 327-З действуют до 1 января 2027 года. Это значит, что объекты, построенные и введённые в эксплуатацию в 2024–2026 годах, гарантированно получат указанные преференции. Что будет с 2027 года — определит новый закон. Чем раньше построить СЭС, тем дольше срок действия льгот успеет «отработать» в окупаемости проекта.
05Вычеты по экологическому налогу
Помимо льгот по 327-З, действует п. 5 ст. 251 Налогового кодекса Республики Беларусь, дающий плательщикам экологического налога право ежеквартально уменьшать его на сумму освоенных капитальных вложений в природоохранные мероприятия. Строительство и реконструкция ВИЭ-установок — одно из таких мероприятий.
Шаг 1. Предприятие платит экологический налог за выбросы, сбросы, размещение отходов производства.
Шаг 2. В отчётном квартале вы инвестируете в строительство СЭС (например, 100 000 BYN).
Шаг 3. Эта сумма уменьшает исчисленную сумму экологического налога к уплате — вплоть до полной компенсации (но не ниже нуля). Если сумма инвестиций больше налога за квартал — переносится на следующие кварталы того же года.
Итог: для предприятий-плательщиков экологического налога часть стоимости СЭС возвращается напрямую через сокращение текущих налоговых платежей.
Кто плательщик экологического налога
Кратко — это организации, у которых есть стационарные источники выбросов в атмосферу, сбросов сточных вод или размещение отходов производства. Типичные плательщики: промышленные предприятия, котельные, АЗС, СТО с покраской, мебельные производства, мясокомбинаты, многие пищевые производства и логистические комплексы.
Если ваше предприятие — плательщик экологического налога, обязательно учтите эту льготу при расчёте окупаемости. В отдельных случаях возврат через экологический налог покрывает до 30–40% стоимости СЭС.
06Земельный налог × 0,1 — практический пример
Теоретическая норма понятна. Но во сколько BYN это превращается на практике? Покажем на двух примерах.
Пример 1: СЭС на собственной кровле производственного здания
Если панели стоят на крыше существующего здания, отдельный земельный участок под СЭС не выделяется. Льгота применяется к той части участка, которая занята зданием с СЭС. Если кадастровая стоимость участка 500 000 BYN, а ставка налога 1% — годовой налог 5 000 BYN. С коэффициентом 0,1 — 500 BYN/год. Экономия — 4 500 BYN ежегодно.
Пример 2: Наземная СЭС на отдельном участке
Для СЭС мощностью 100 кВт типовой участок — около 10 соток (0,1 га). При средней кадастровой стоимости промышленных земель в Беларуси ~50 000 BYN за гектар, годовой налог по обычной ставке составит около 50 BYN. Само по себе — копейки. Но для крупных объектов мощностью 1 МВт+ участки занимают 1,5–2 га, и экономия становится заметной — десятки тысяч рублей в год.
Для большинства коммерческих СЭС 10–50 кВт на крышах экономия по земельному налогу — приятный бонус, но не главный драйвер окупаемости. Для наземных полей от 100 кВт — это уже значимая статья экономии. Главное — не забыть подать декларацию с указанием права на льготу в инспекцию МНС: автоматически коэффициент 0,1 не применится.
07Реальные кейсы SmartEnergy с фактической окупаемостью
Чтобы цифры не остались абстрактными, приведём данные с трёх реализованных нами объектов разного масштаба:
| Объект | Мощность | Инвестиции | Тариф | Окупаемость |
|---|---|---|---|---|
| Частный дом, слабая сеть | 5,27 кВт | ~13 000 BYN | 0,247 BYN | ~10 лет |
| Дом в Могилёве с альпинизмом | 6,3 кВт | ~17 000 BYN | 0,247 BYN | ~11 лет |
| Загородный дом + баня | 9,2 кВт | ~22 000 BYN | 0,247 BYN | ~10 лет |
| Сельский магазин | 20,84 кВт | 35 500 BYN | 0,71 BYN | ~3 года |
Окупаемость для частных домов больше из-за низкого тарифа населения и наличия гибридных компонентов (LFP-аккумуляторы, защита от слабой сети). Для домов «комфорт + энергонезависимость» — основные ценности, а не быстрый возврат.
08Скрытые экономии, о которых обычно забывают
Стандартные расчёты учитывают только прямую экономию на электроэнергии. Реальная картина шире:
В нашем кейсе магазина 20,84 кВт заказчик начал диалог при тарифе 0,64 BYN/кВт·ч, а к моменту запуска СЭС тариф вырос до 0,71 BYN/кВт·ч. Это +11% к ежегодной экономии без каких-либо действий. Если тариф продолжит расти на 5–7% в год (ретроспектива 2020–2026 показывает именно такую динамику), фактическая окупаемость окажется на 8–12% быстрее прогноза.
09Типичные ошибки при оценке окупаемости
Брать выработку 1200 кВт·ч/кВт «как все»
В Беларуси среднее значение — 1000 кВт·ч/кВт для оптимально ориентированных систем. 1200 — для южных регионов и оптимального угла. Завышенная выработка = заниженная окупаемость в расчёте, разочарование на практике.
Считать тариф без НДС, когда платите с НДС
Юрлица обычно зачитывают входящий НДС, поэтому считают «без». Но если у вас УСН или иная упрощёнка — экономия меньше на 20%. Уточняйте свою налоговую систему.
Игнорировать стоимость монтажа и проекта
Стоимость оборудования — это 65–80% от стоимости проекта под ключ. Остальное — проект, монтаж, пусконаладка. Считая только оборудование, занижаете срок окупаемости на 25–35%.
Не учитывать долю самопотребления
Если выработка пришлась на час, когда у вас нет нагрузки — энергия уходит в сеть по стоимости значительно ниже тарифа покупки. Для оценки нужно знать профиль потребления объекта по часам.
Забывать про деградацию панелей
Современные панели теряют ~0,5% мощности в год. За 25 лет это около 12% потери. Для 25-летнего расчёта нужно усреднять выработку с учётом деградации (или брать 90% от номинала).
Не подавать заявление на льготу
Понижающий коэффициент 0,1 на земельный налог по 327-З не применяется автоматически. Нужно подать декларацию с обоснованием (свидетельство о вводе СЭС в эксплуатацию, документы на оборудование). То же — с вычетами по экологическому налогу.
10Что делать дальше
Если вы дочитали до этого раздела — у вас уже есть нужная база, чтобы оценить окупаемость СЭС для своего объекта. Дальнейшие шаги зависят от ваших целей:
Посчитаем окупаемость СЭС для вашего объекта
Энергоаудит, подбор комплекта, расчёт окупаемости с учётом льгот по 327-З и экологическому налогу — бесплатно для коммерческих объектов.
Калькулятор PV Telegram @SmartESSBot Запрос КПТарифы на электроэнергию Беларусь 2026
Актуальные тарифы, ночной тариф ПТП, динамика с 2020 — как влияет на окупаемость
Информация в статье основана на действующем законодательстве Республики Беларусь по состоянию на апрель 2026 года. Указанные ставки тарифов, налогов и формулы расчёта приведены для общего понимания и не заменяют консультации с квалифицированным налоговым консультантом или юристом. Применимость конкретных льгот к вашей ситуации необходимо подтверждать в инспекции МНС по месту регистрации.